2025年中期大模型市场报告:基础模型格局与商业价值分析
基础模型不仅仅在驱动生成式 AI,它们正在塑造计算的未来。 随着它们能力和经济性的演进,建立在它们之上的系统、应用和行业也将随之发展。
去年 11 月,当我们发布 Menlo Ventures 的《2024 年:企业中的生成式 AI 状况》报告时,关于这个基础层面的一些关键问题仍未得到解答:
- LLM API 的需求会跟上消费者应用的增长步伐吗?
- 这些模型会变得多智能,以及它们达到那种程度的速度有多快?
- 开源模型会在性能上追上闭源的前沿模型吗?如果会,那将如何影响企业的采用?
- 最重要的是,长期价值可能在哪里累积?
六个月后,数据揭示了一个更清晰的故事:
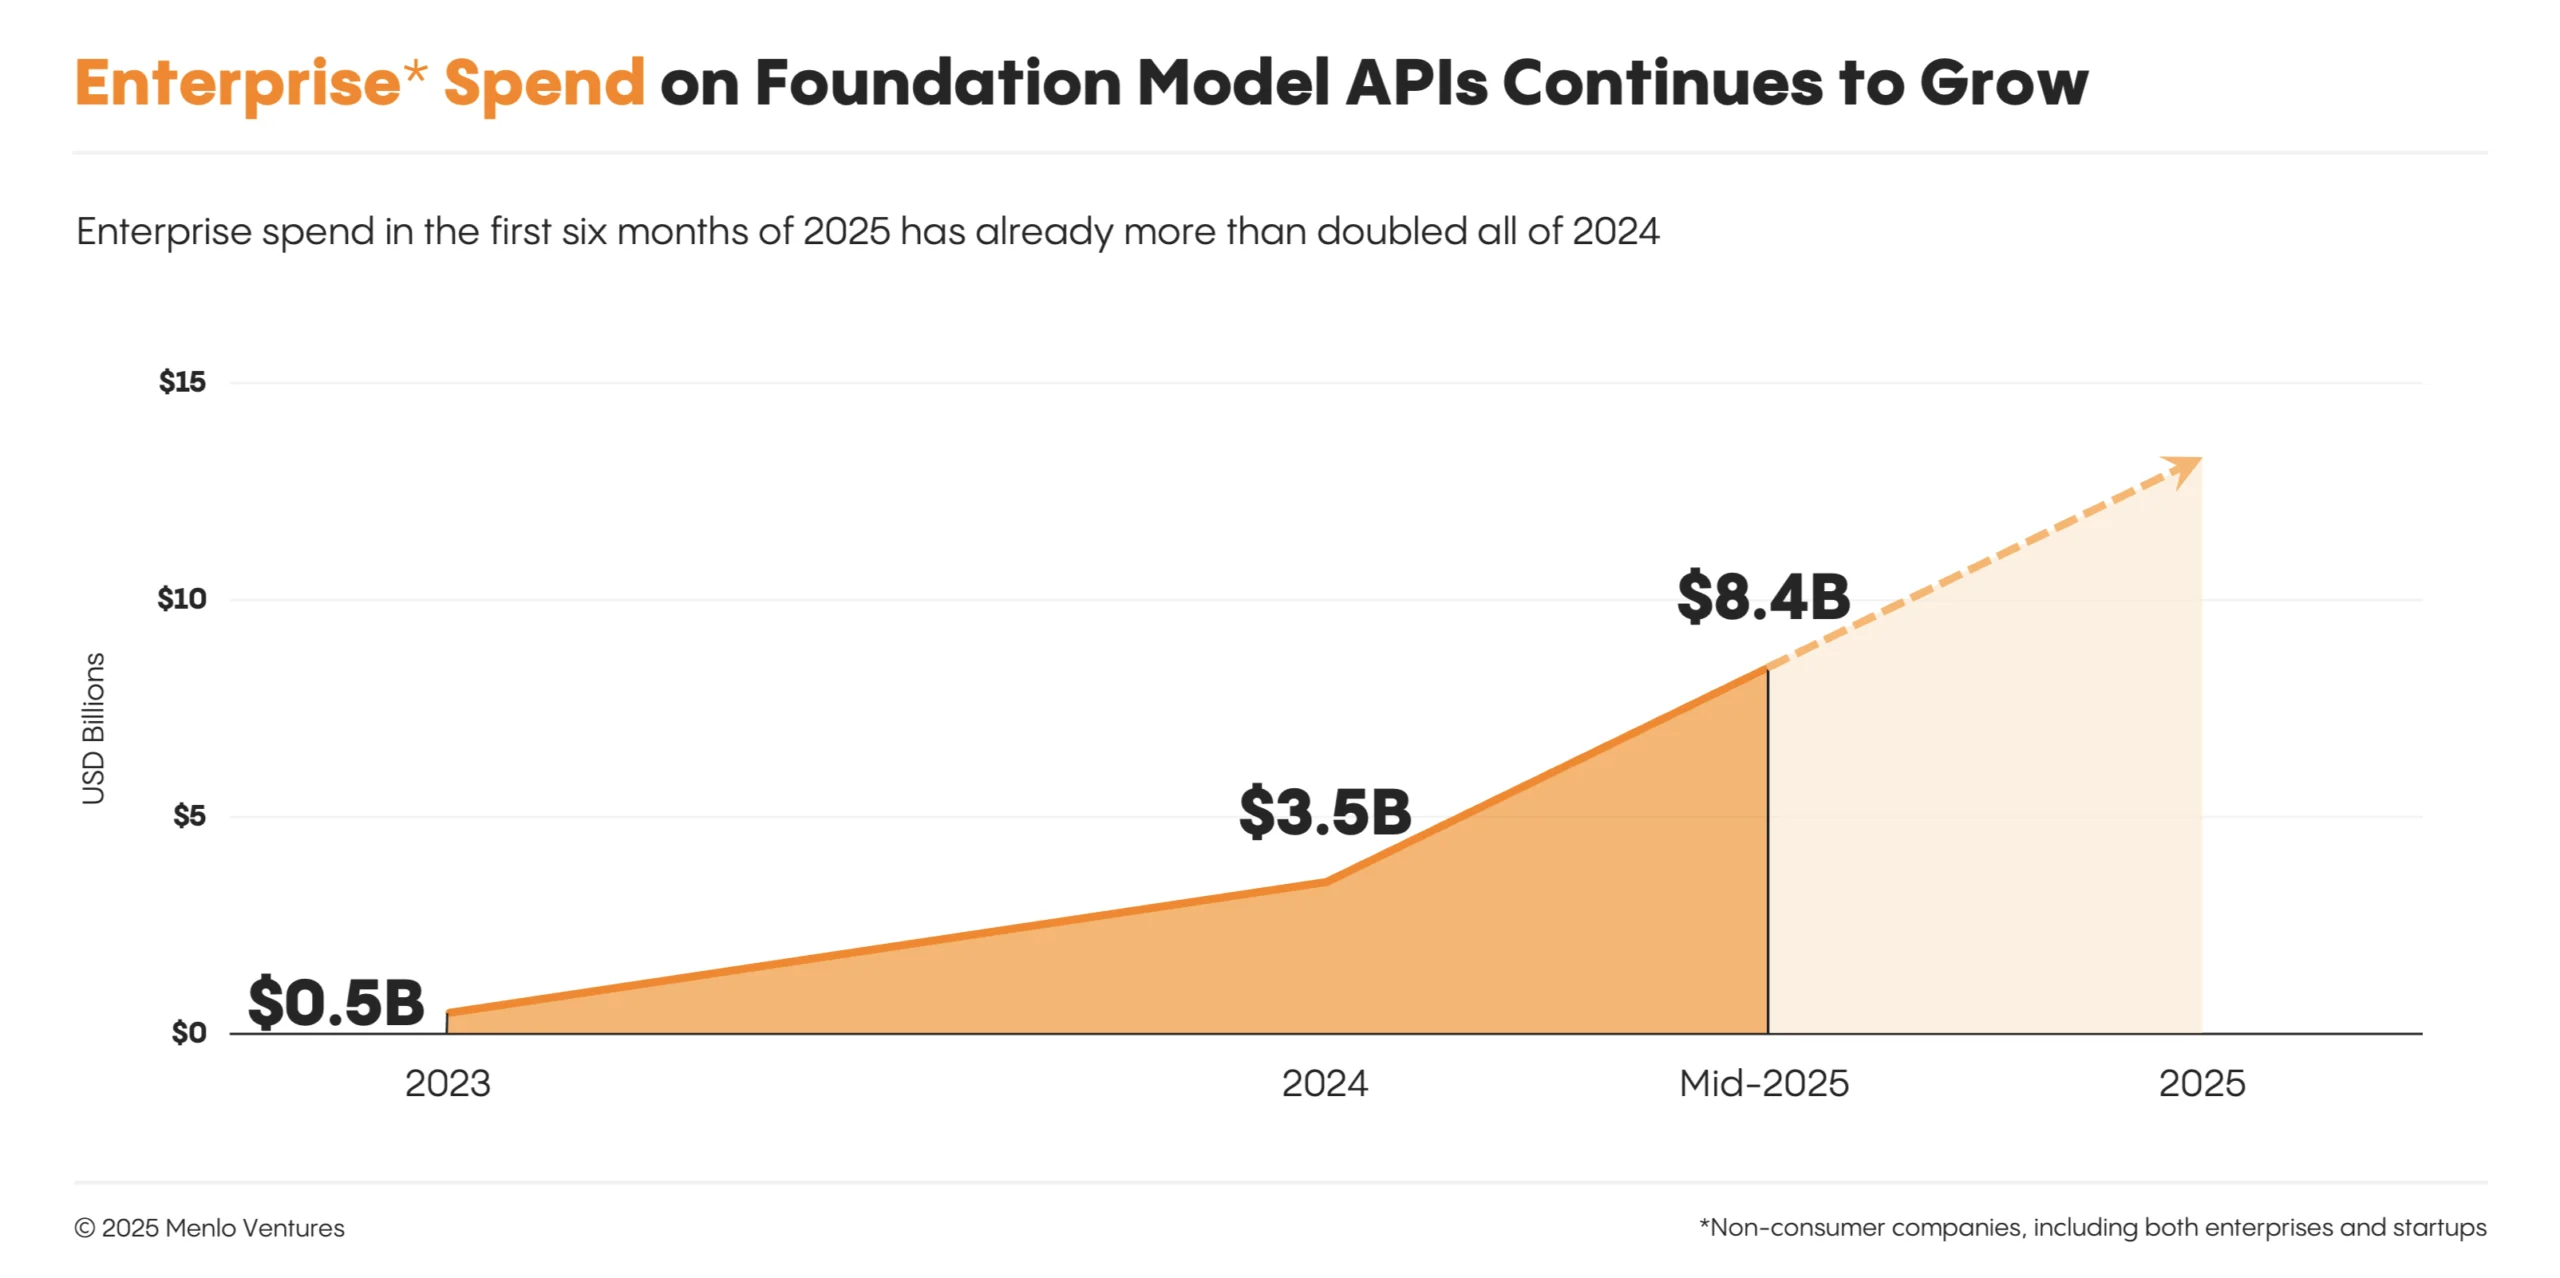
模型 API 支出在这一短暂时期内翻了一番多 —— 从我们去年估计的总计138 亿美元生成式 AI 支出中的35 亿美元跃升至84 亿美元。1 企业正在增加生产推理而不仅仅是模型开发,这标志着与前几年的转变。
代码生成已成为 AI 的第一个突破性用例。除了预训练,基础模型现在正沿着第二个轴心扩展:带验证器的强化学习。尽管开源在不断进步,但西方实验室前沿突破的放缓,抑制了先前企业采用率的上升。因此,企业资金现在正向少数几个高性能的闭源模型整合,这给我们带来了一个新的市场领导者 ——Anthropic*。
为了捕捉当前 LLM 市场的状况,我们调查了 150 多位来自初创公司和企业的技术领导者2,探讨了现代 AI 堆栈的基础层面:谁在获得市场份额,什么在生产中运行,以及塑造整个堆栈的选择标准。
以下是我们的发现:
Anthropic 在企业使用方面超越 OpenAI
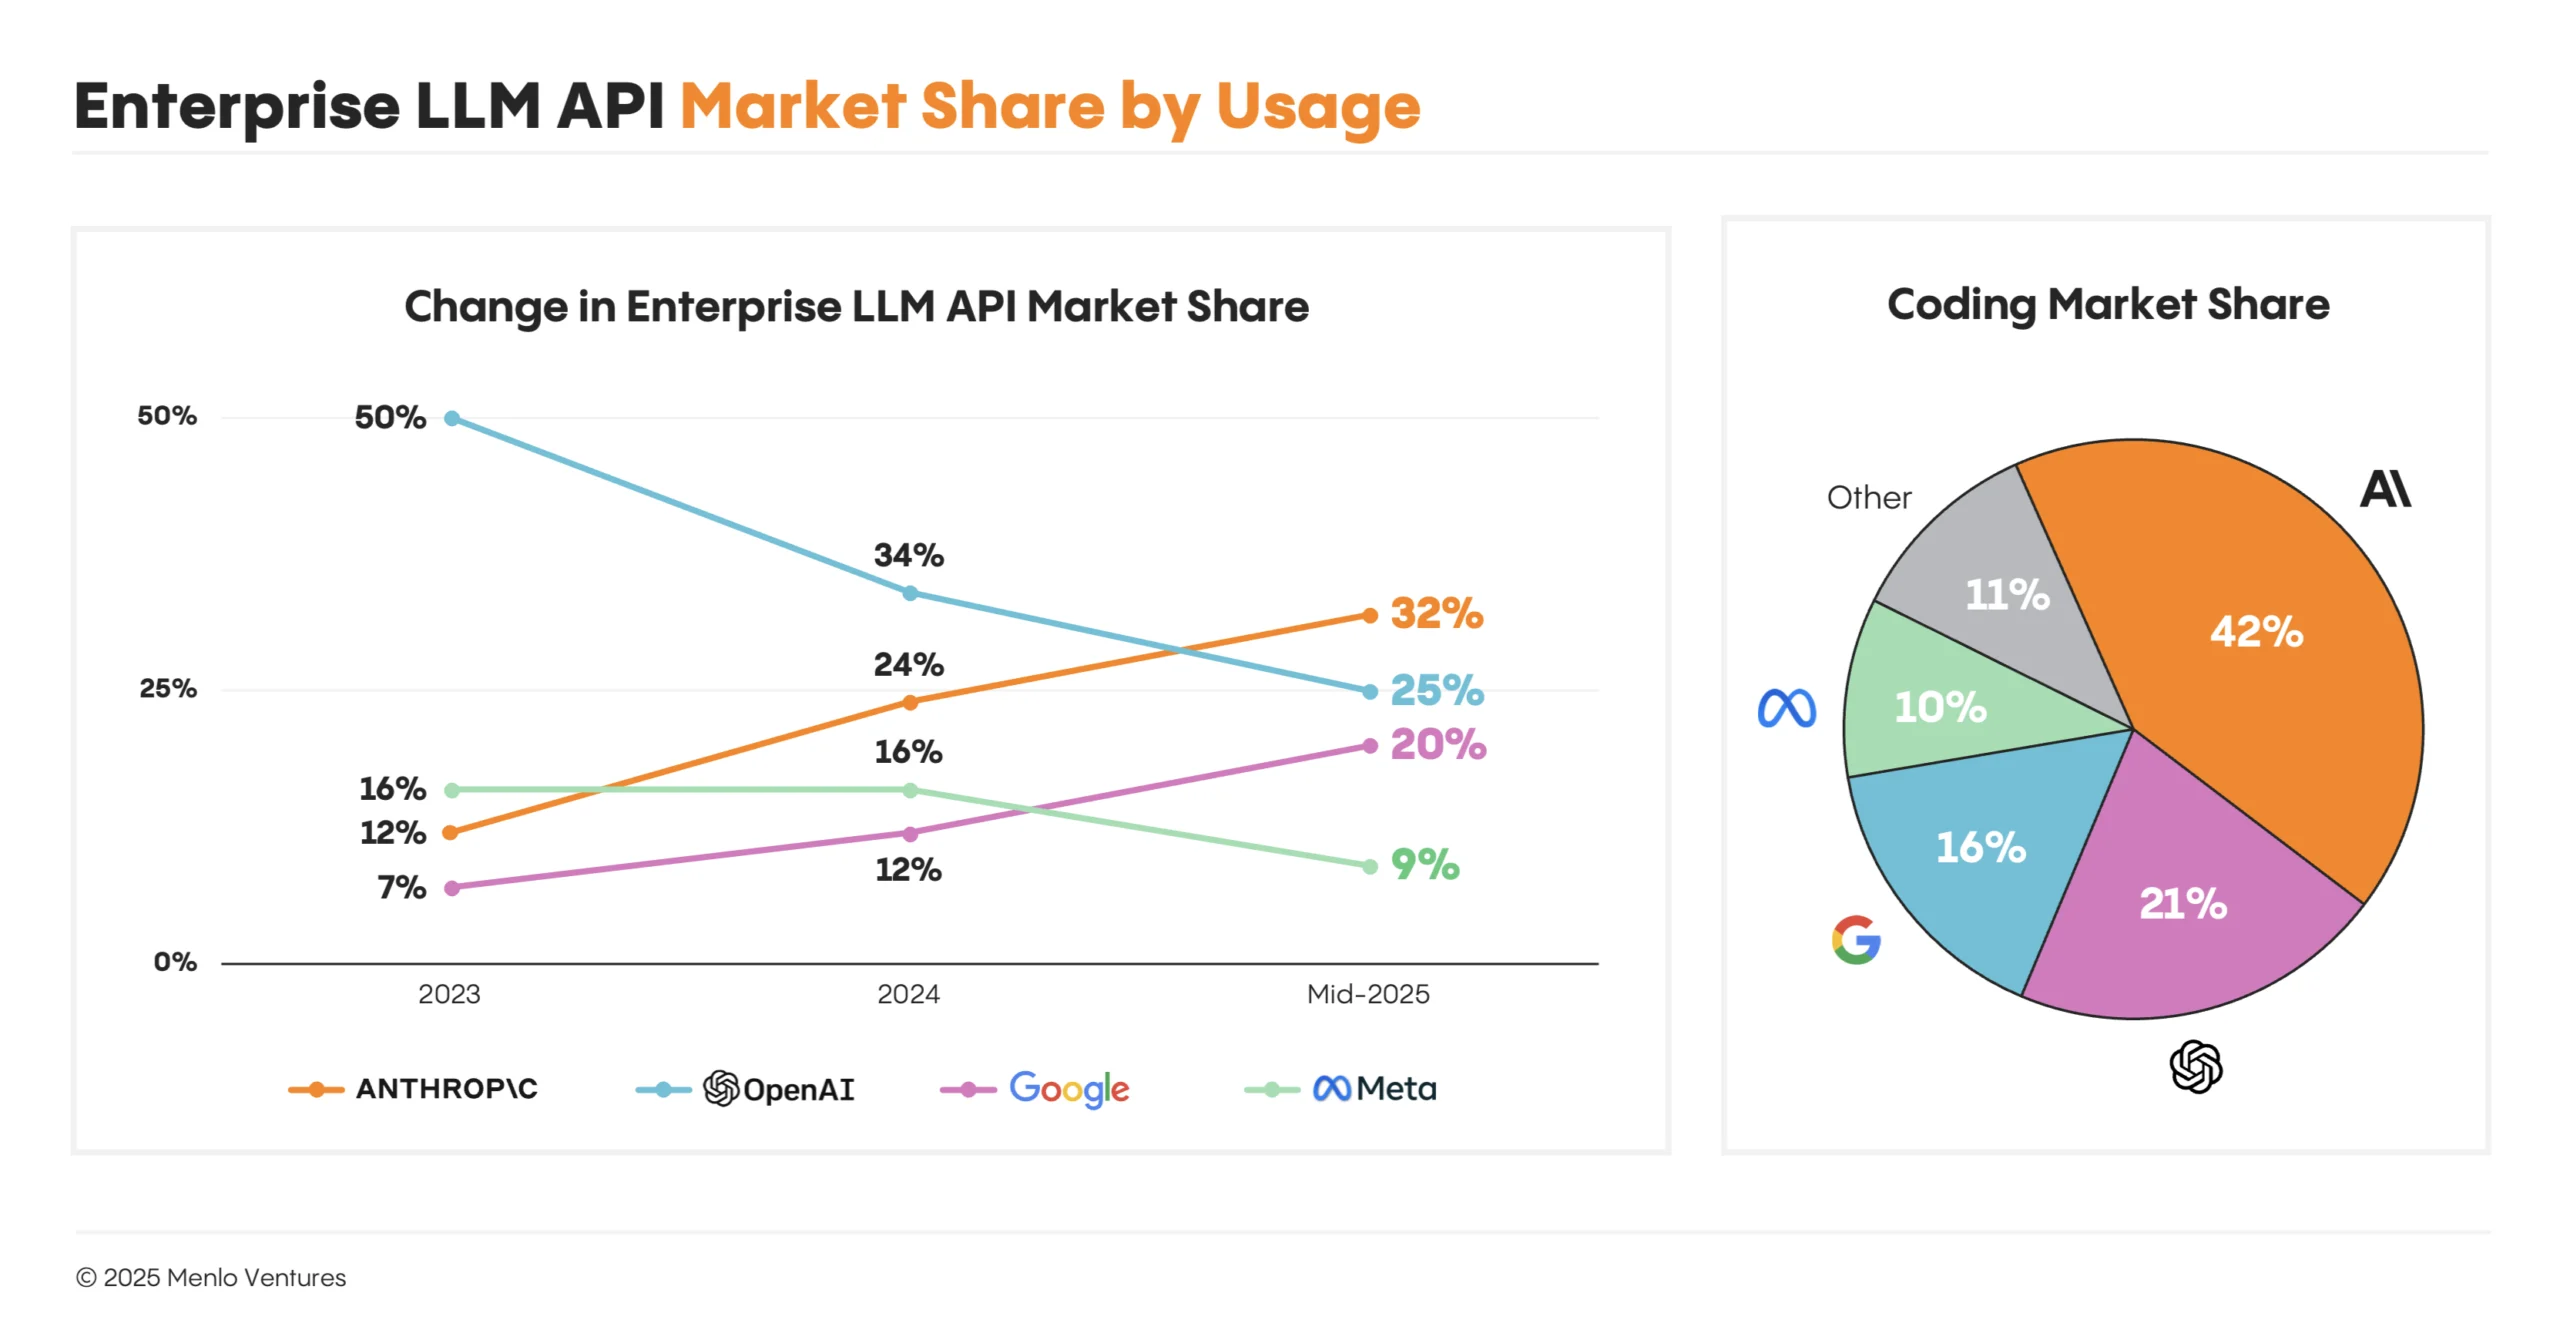
到 2023 年底,OpenAI占据了企业 LLM 市场的50%,但其早期领先优势已经减弱。如今,它仅占企业使用量的25%3—— 是两年前的一半。
Anthropic 是企业 AI 市场的新顶级玩家,占有32%的市场份额,领先于 OpenAI 和Google(20%),后者近几个月也显示出强劲增长。Meta的Llama占有9%,而尽管年初高调发布,DeepSeek仅占1%。
将 Anthropic 推向 LLM 排行榜榜首的势头始于 2024 年 6 月发布的 Claude Sonnet 3.5。随着 2025 年 2 月 Claude Sonnet 3.7 的推出,这一势头加速,它首次展示了 “代理优先” LLM 的真正面貌。到 2025 年 5 月,Claude Sonnet 4、Opus 4和Claude Code巩固了 Anthropic 的领先地位。
三个行业决定性趋势助推了 Anthropic 的势头:
- 代码生成成为 AI 的第一个杀手级应用。 Claude 迅速成为开发者代码生成首选,占据了42%的市场份额,是 OpenAI(21%)的两倍多。仅一年时间,Claude 就帮助将一个单一产品领域(GitHub Copilot)转变为一个19 亿美元的生态系统。2024 年 6 月发布的 Claude Sonnet 3.5 展示了模型层的突破如何推动应用市场,催生了 AI IDE(Cursor、Windsurf)、应用构建器(Lovable、Bolt、Replit)和企业级编码代理(Claude Code、All Hands)等全新类别。
- 带验证器的强化学习是扩展智能的新路径。 2024 年,扩展智能的主要方式是通过用越来越多的数据预训练越来越大的模型。互联网数据的规模现在正成为一个速率限制器。使用可验证奖励的强化学习(RLVR)进行后训练是推动极限的下一个解锁。这种策略在像编码这样更容易进行确定性验证的领域尤其有效。
- 将模型训练为使用工具的 “代理” 使其更加有用。 LLM 最初被设计为在单个响应中提供完整答案。然而,使它们能够分步思考、推理问题并在多次交互中使用外部工具 —— 创造出所谓的代理 —— 使它们在现实世界应用中效率大大提高。2025 年被称为 “代理之年”。Anthropic 在训练模型以迭代改进其响应并通过 MCP(模型上下文协议)集成搜索、计算器、编码环境和其他资源方面处于领先地位,显著提升了其能力和用户采用率。
企业中的开源采用趋于平缓
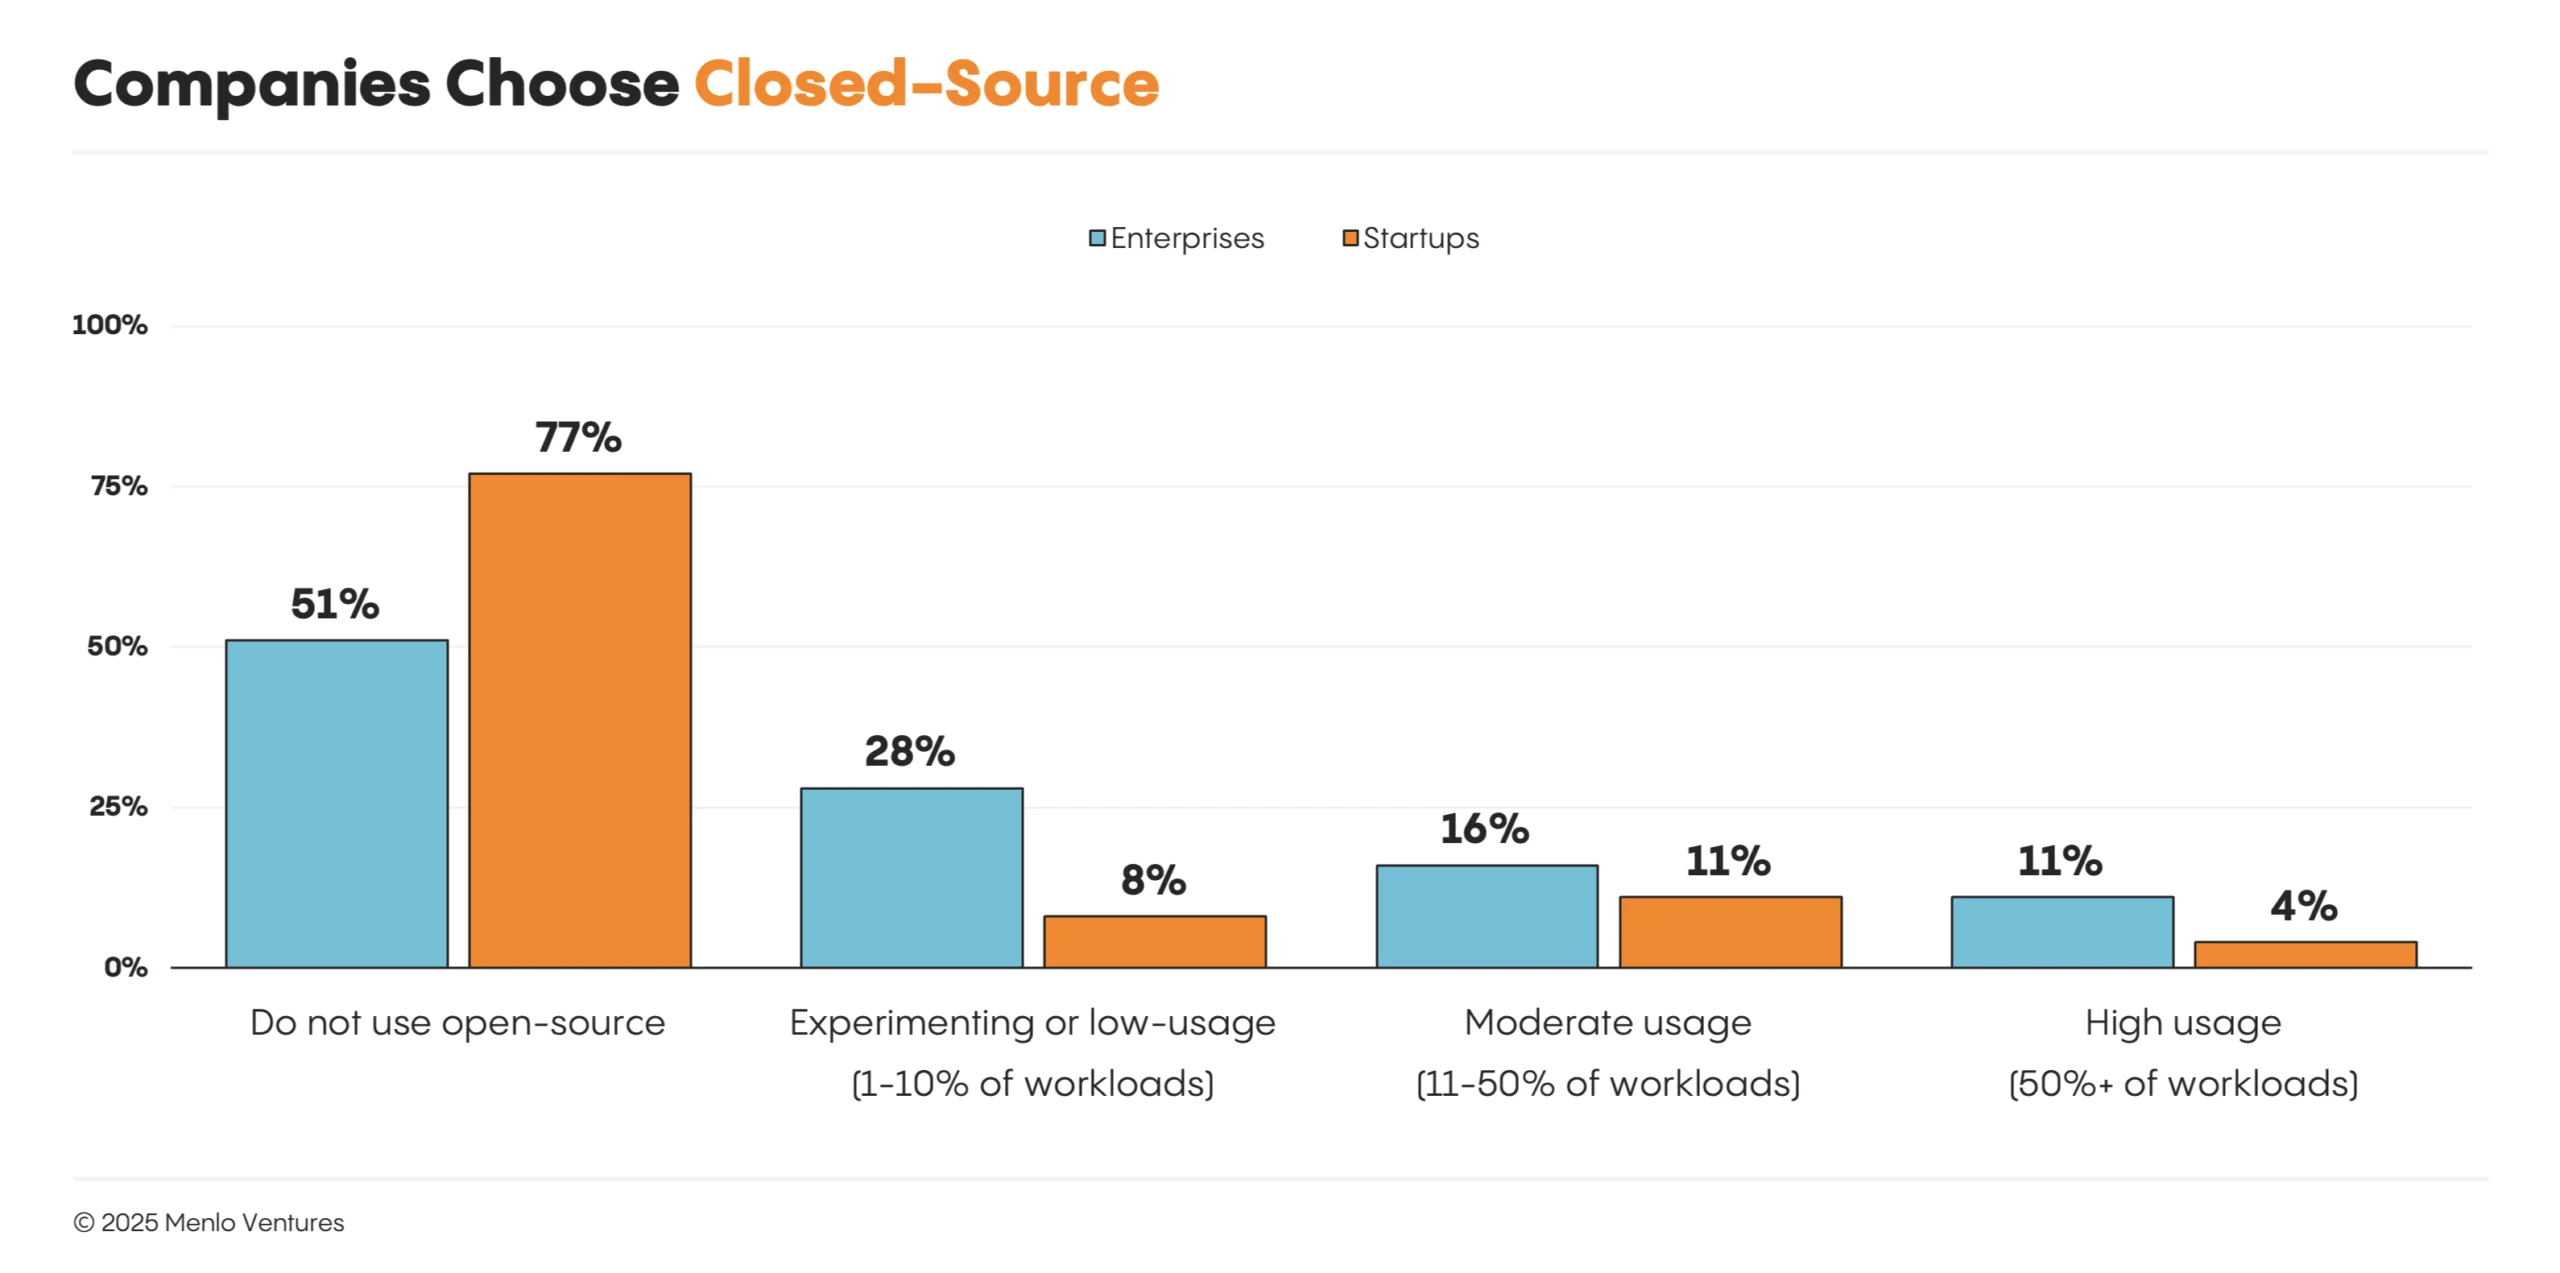
如今,**13%的 AI 工作负载使用开源模型,比六个月前的19%** 略有下降。4 市场领导者仍然是 Meta 的热门 Llama 模型,尽管 4 月份发布的 Llama 4 在实际应用中表现平平。
该领域保持活跃,过去六个月中有来自 DeepSeek(V3, R1)、Bytedance Seed(豆包)、Minimax(Text 1)、Alibaba(Qwen 3)、Moonshot AI(Kimi K2)和Z AI(GLM 4.5)的著名发布。你可以在OpenRouter* 上通过一个 API 尝试所有这些模型。
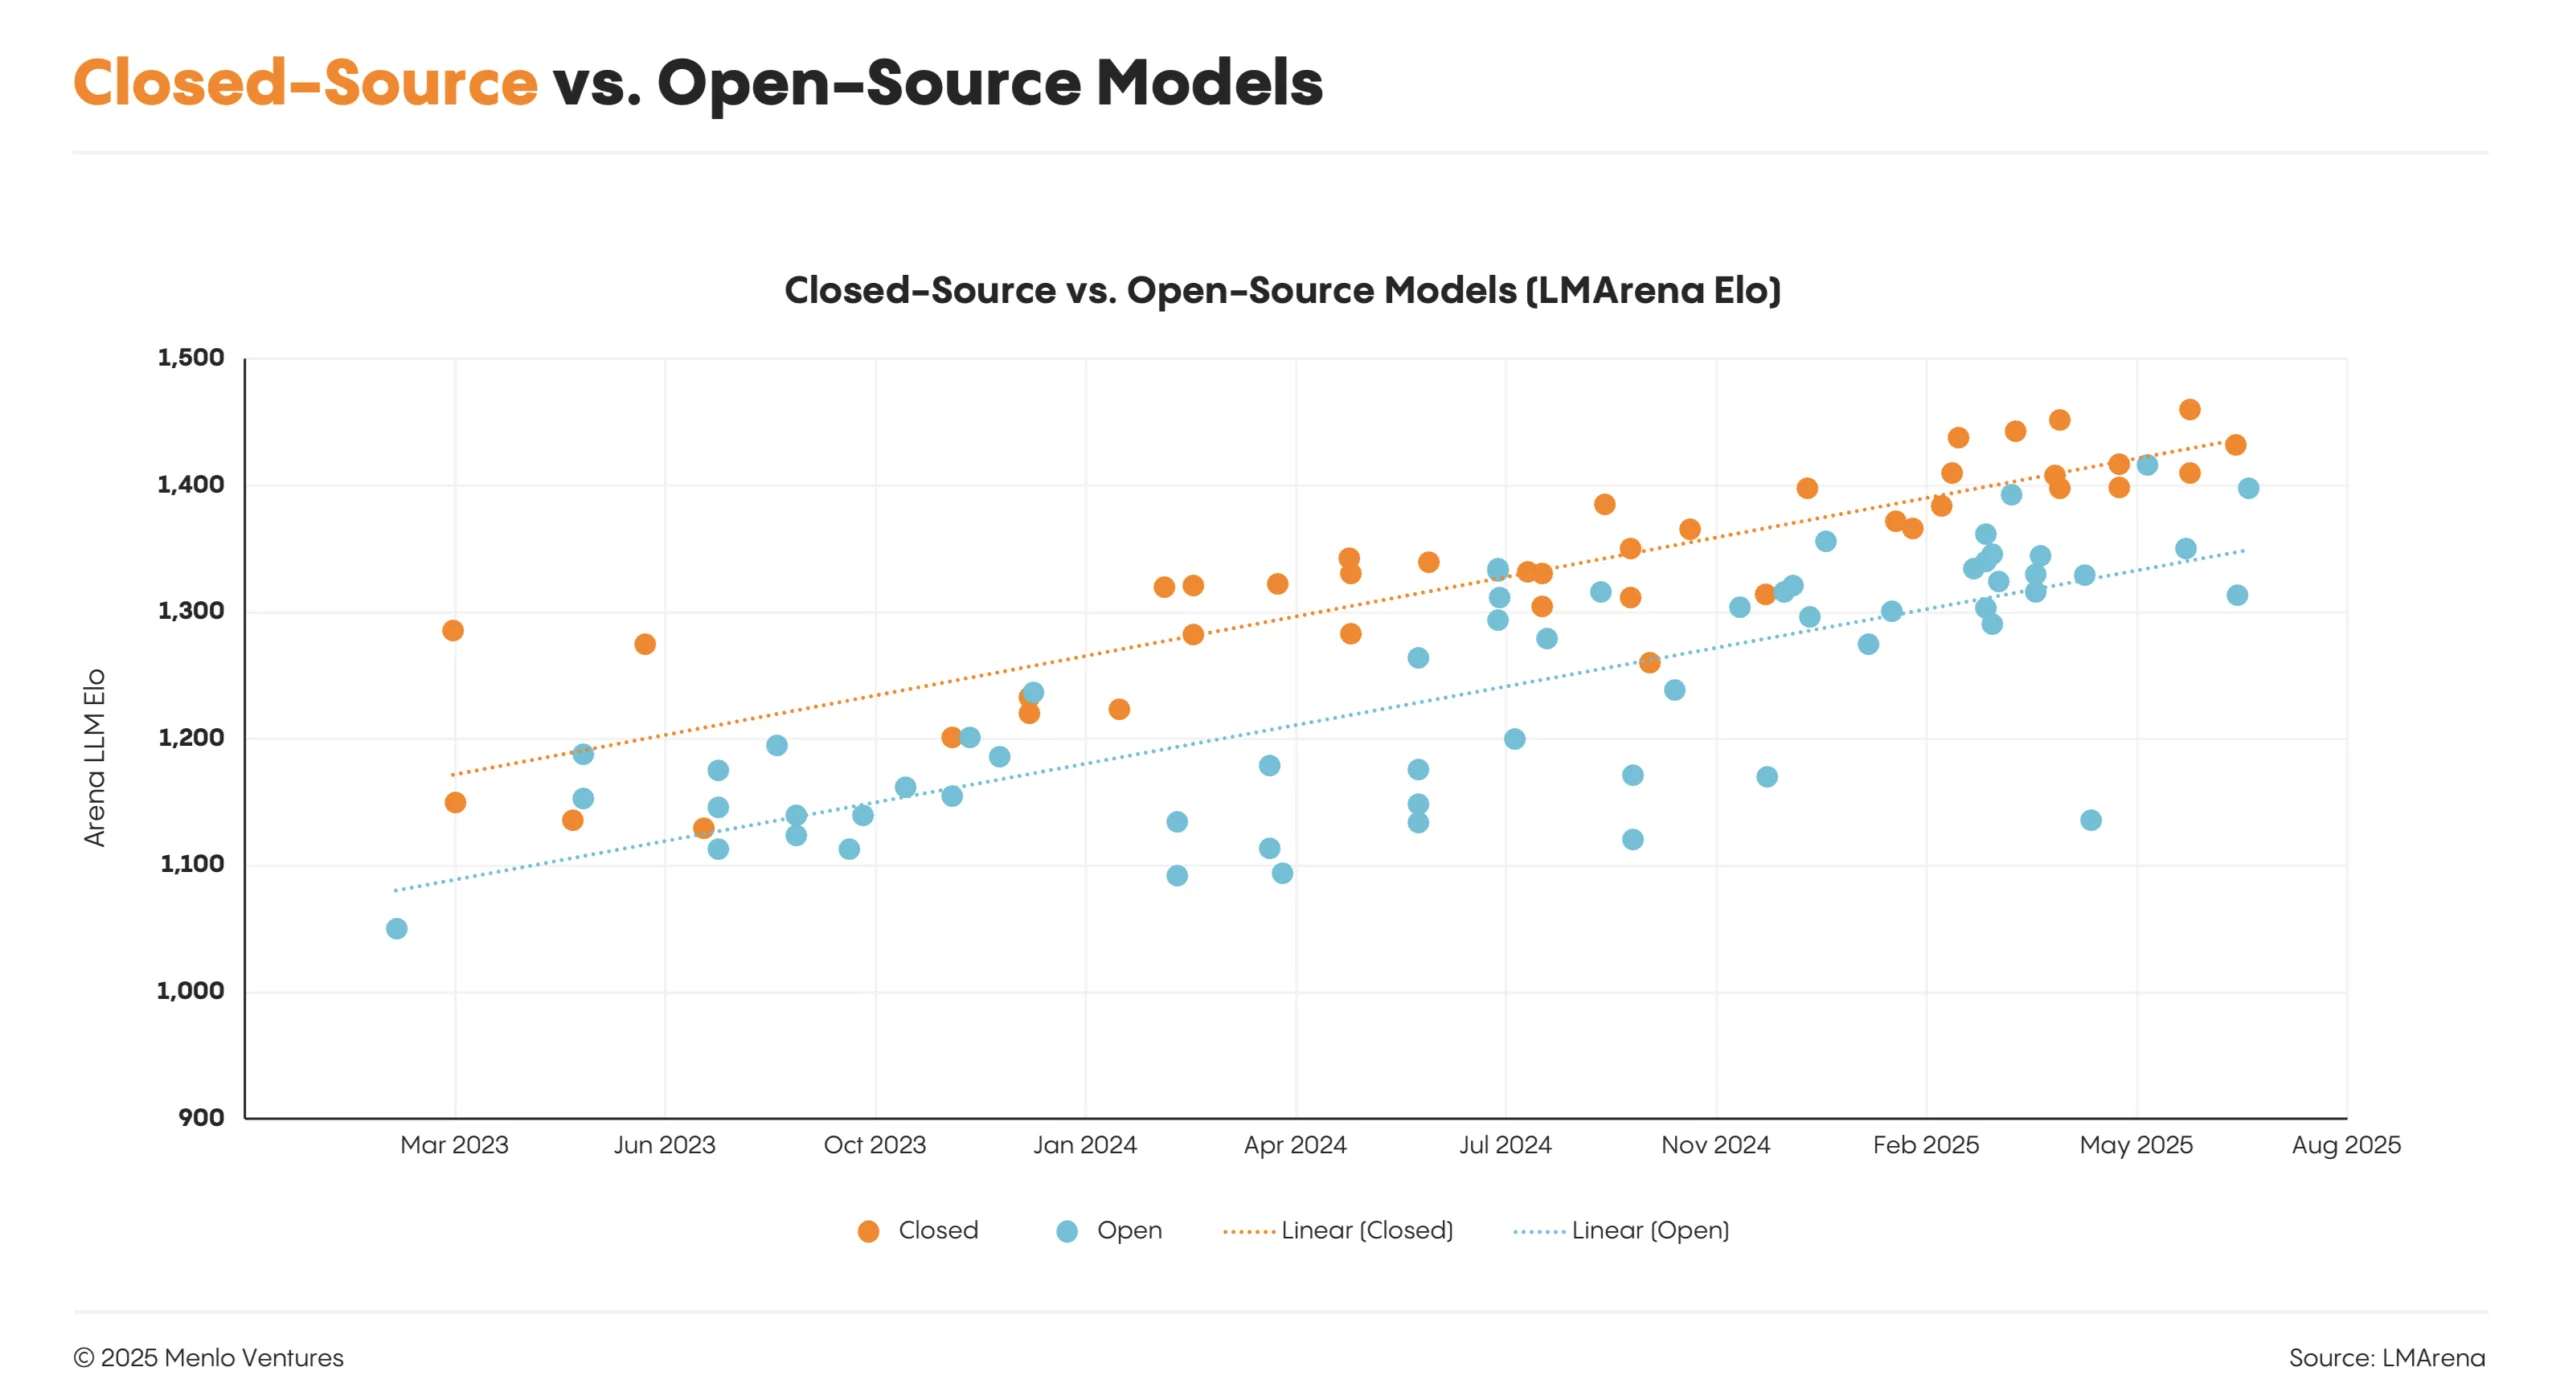
开源模型提供了明显的企业优势:更强的定制性、潜在的成本节约以及在私有云或本地环境中部署的能力。但尽管有这些好处和最近的改进,开源在性能上仍然落后于前沿的闭源模型 9 到 12 个月。
这种性能差距,加上部署开源模型的技术复杂性以及企业不愿使用来自中国公司的 API—— 这些公司生产了许多近期表现最佳的开源模型 —— 导致了市场份额的停滞。
不仅仅是企业。出于这些原因,采用开源模型的初创公司也越来越少。正如一位受访者所说:
目前,我们 100% 的生产工作负载都在闭源模型上运行。我们最初使用 Llama 和 DeepSeek 进行概念验证,但它们无法跟上闭源模型随时间推移的性能。”
企业为性能而非价格更换模型
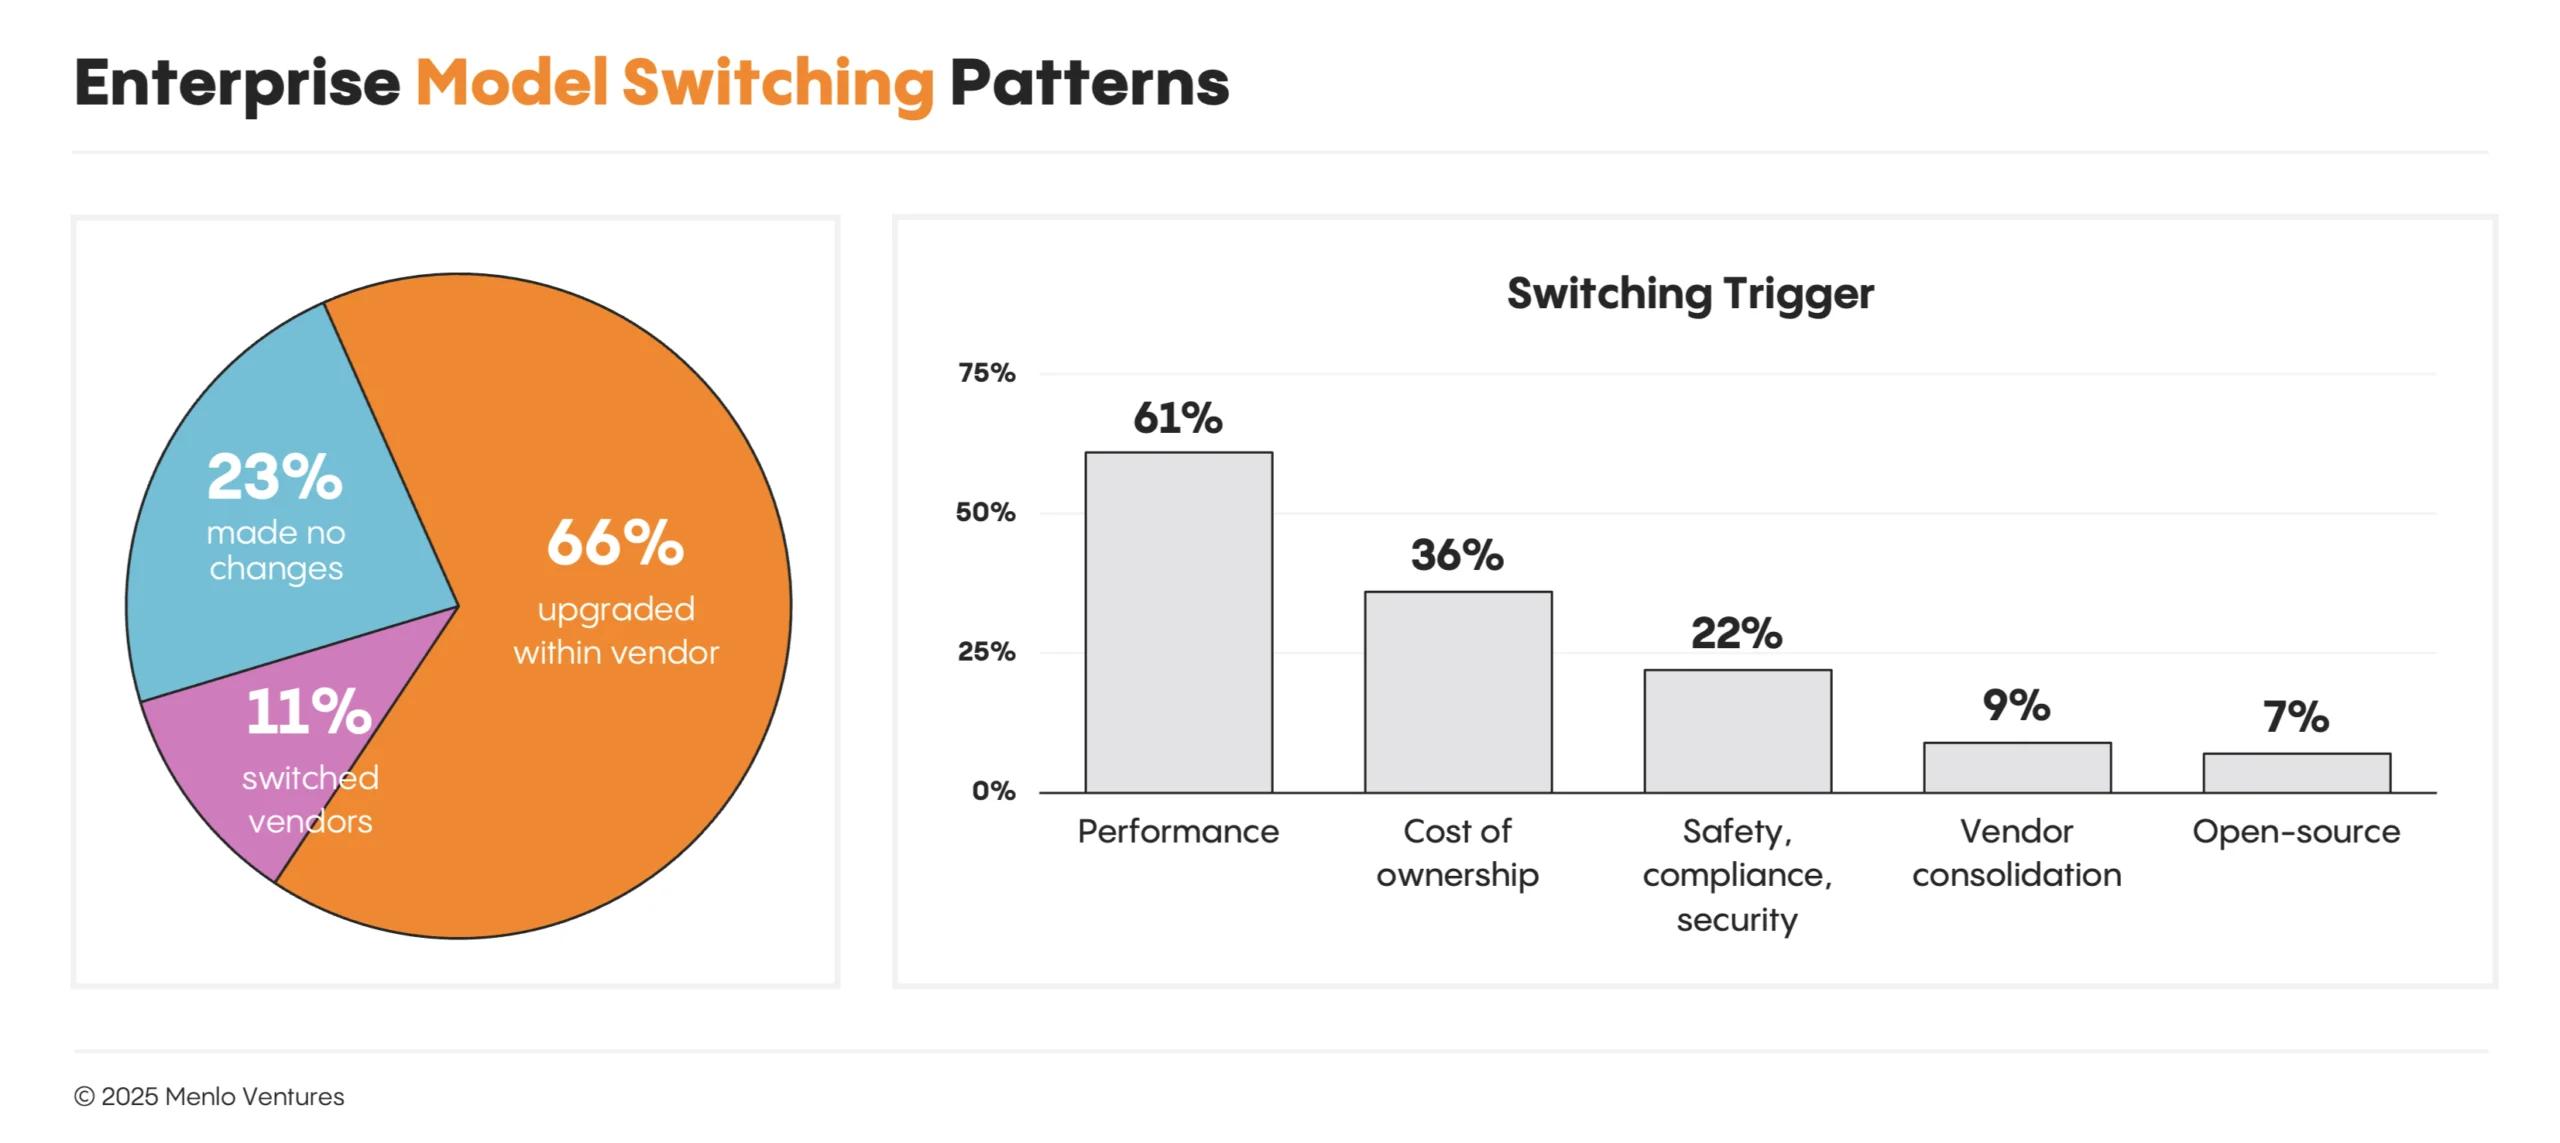
在供应商之间切换相对容易,但越来越少见。 大多数团队会留在其提供商那里,并在新模型可用时简单地升级。一旦构建者承诺于一个平台,他们往往会留下来,但在发布更新、性能更高的模型时会迅速升级。
根据我们的调查:**66%的构建者在现有提供商内升级了模型,而23%在过去一年中根本没有更换模型。只有11%** 更换了供应商。
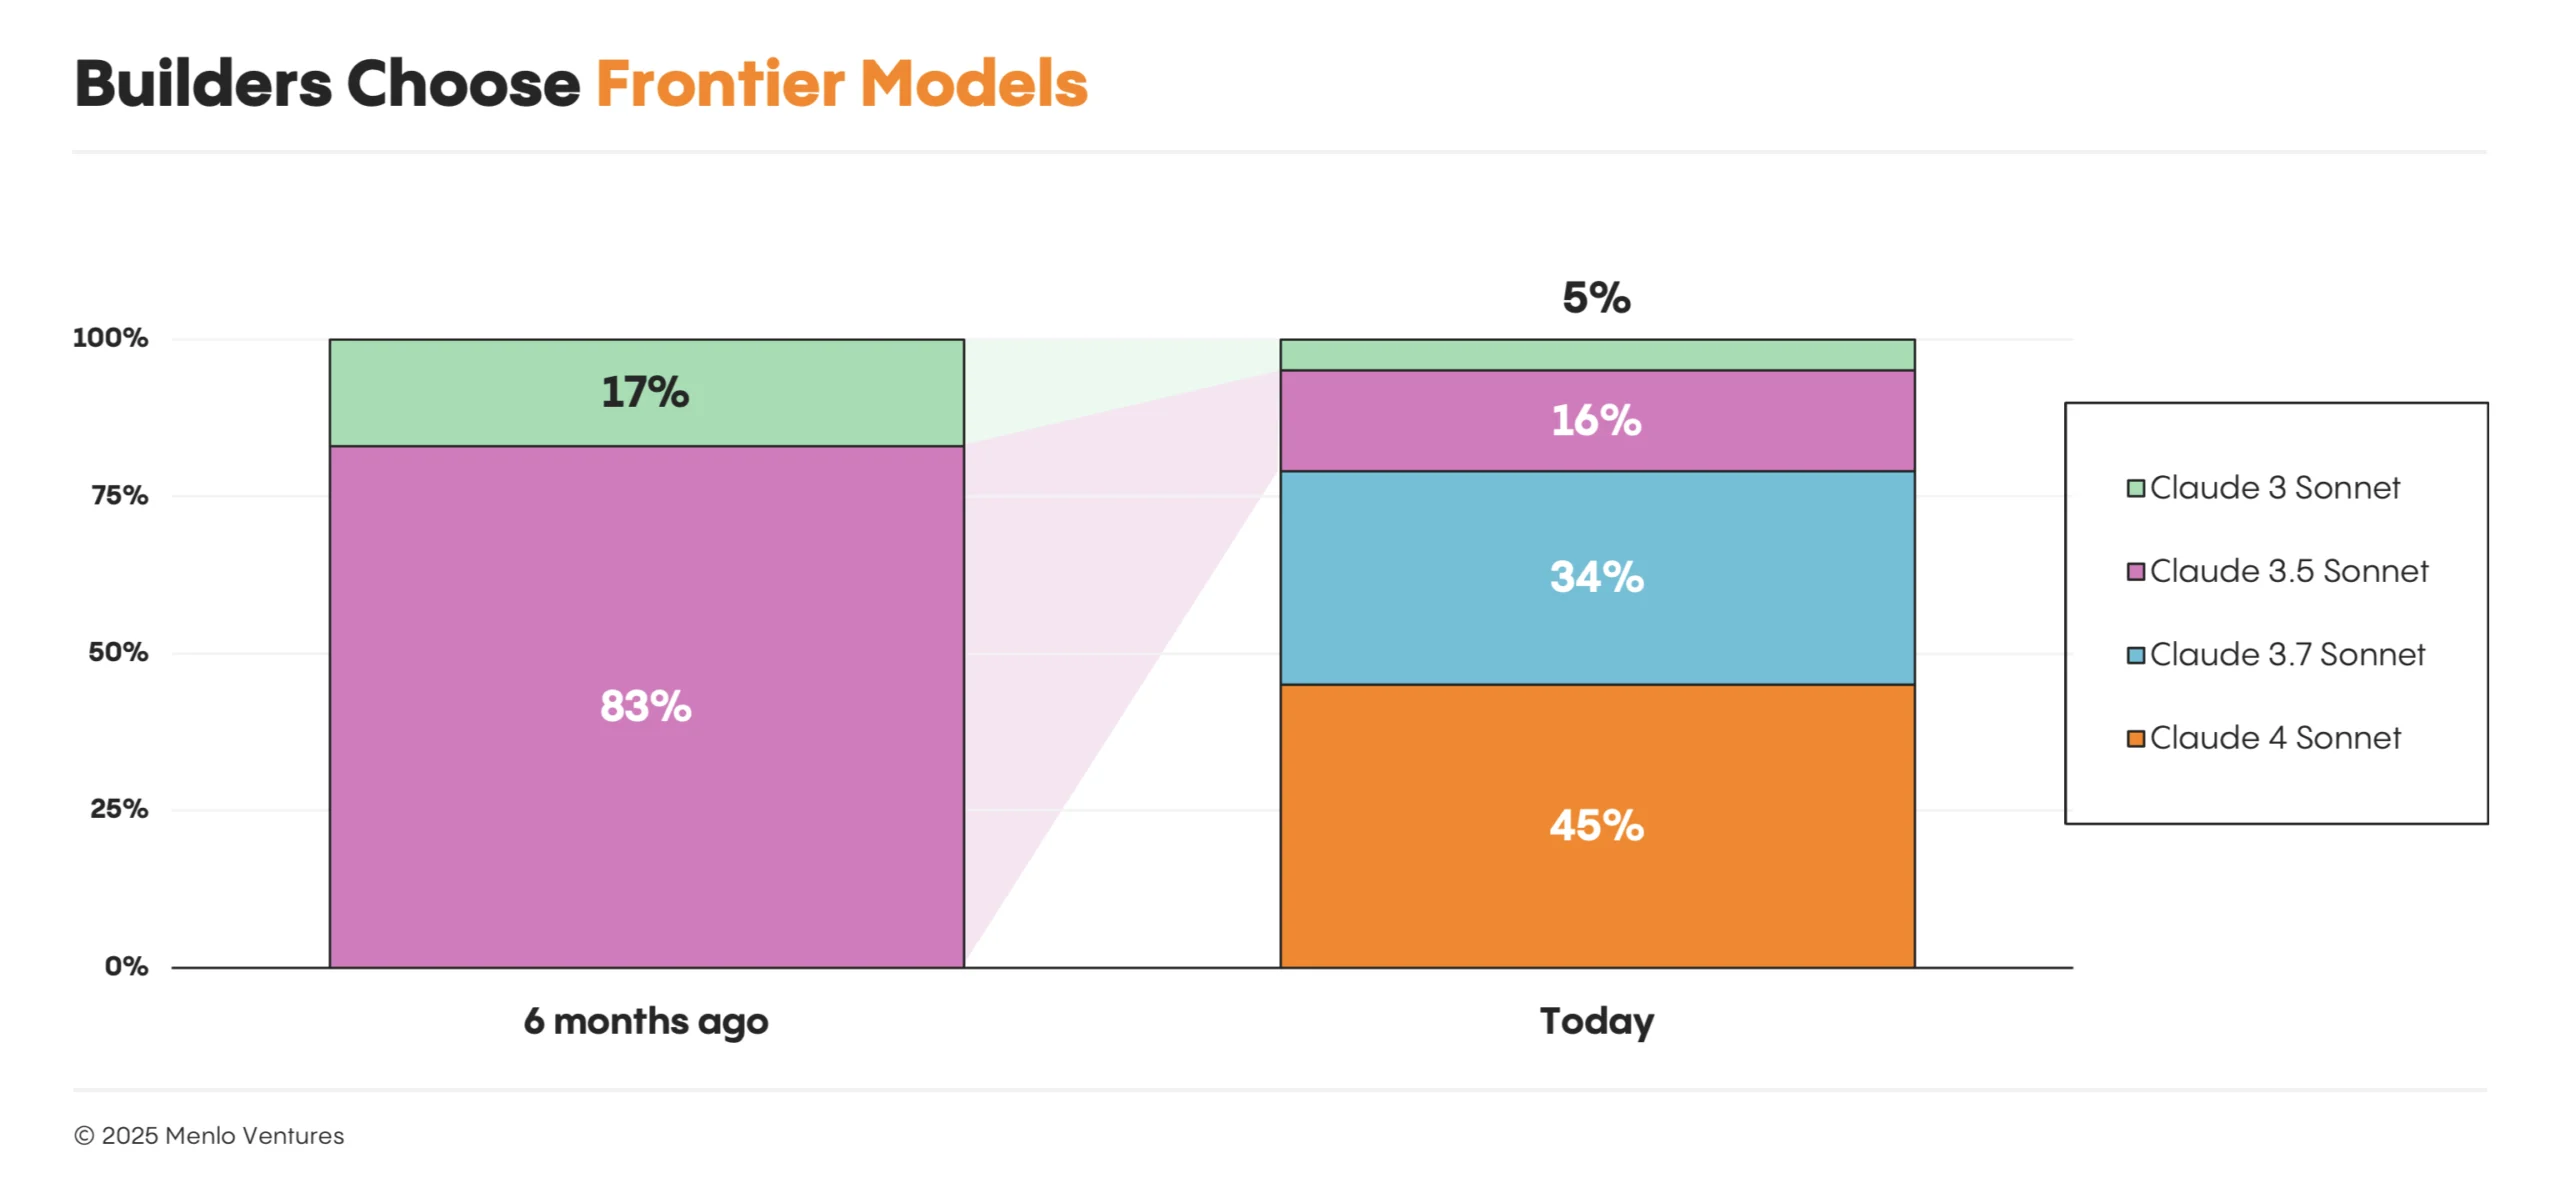
性能驱动决策。 构建者始终选择前沿模型,而不是更便宜、更快的替代品。他们优先考虑并为性能付费。当新模型问世时,切换在几周内发生。例如,在 Claude 4 发布后的一个月内,Claude 4 Sonnet 吸引了45%的 Anthropic 用户,而 Sonnet 3.5 的份额从83%下降到16%。
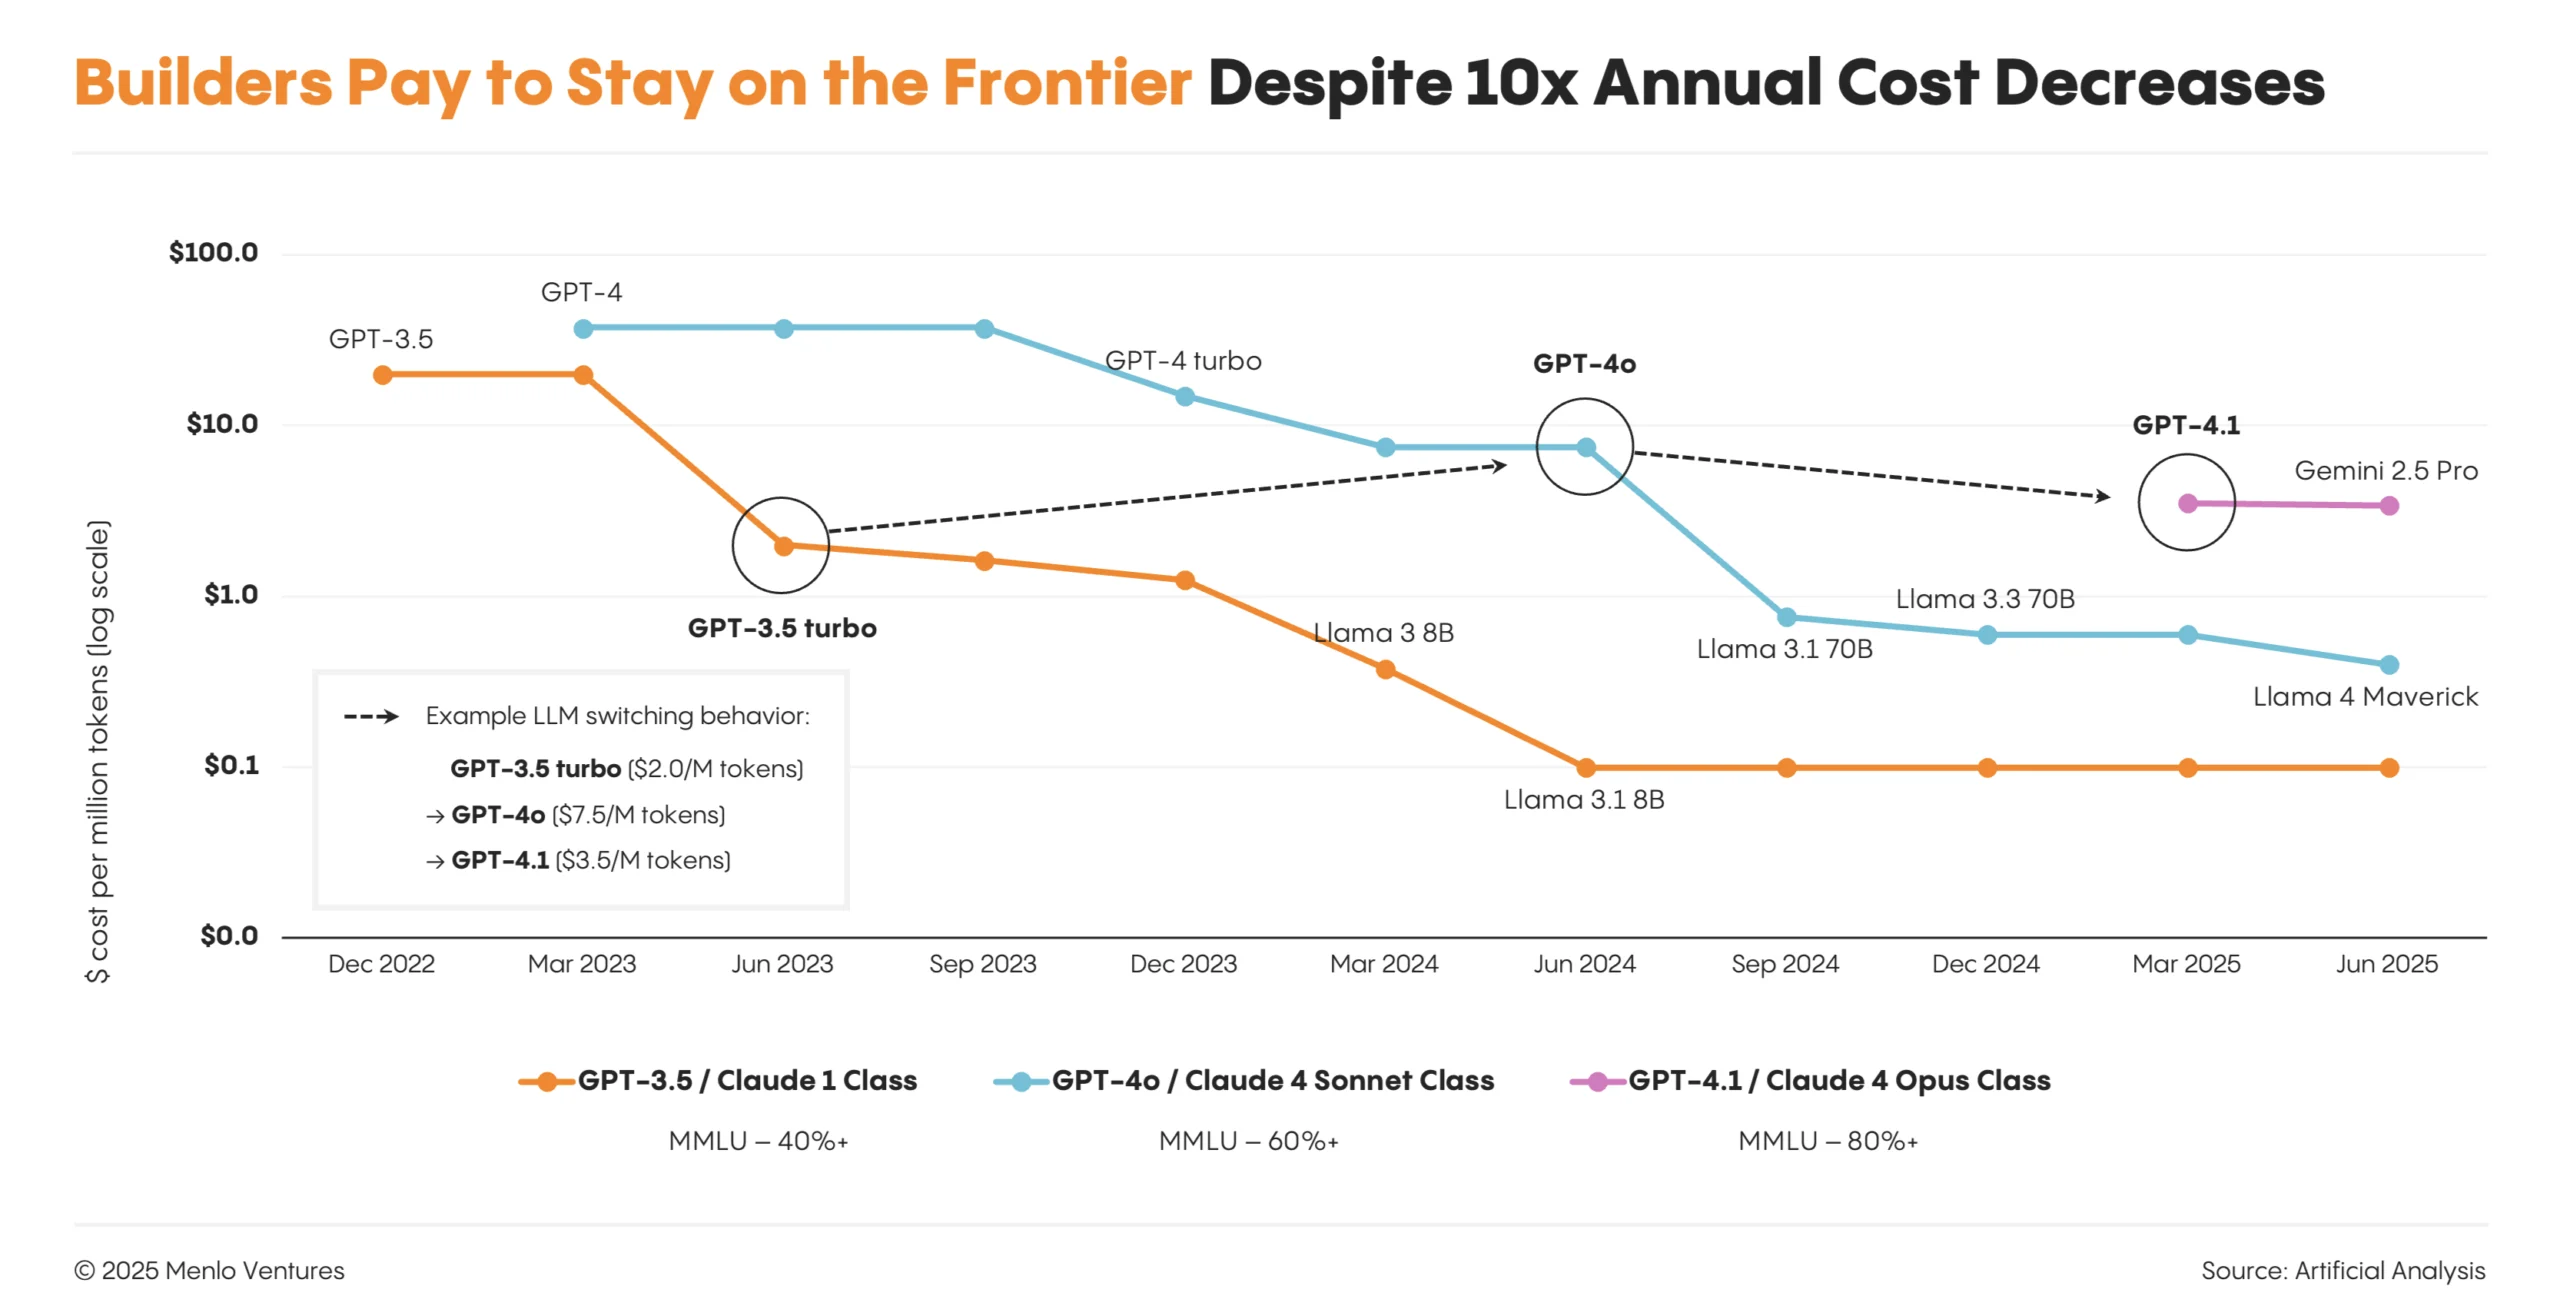
这创造了一个意想不到的市场动态:即使个别模型价格下降10 倍,构建者也不会通过使用旧模型来节省成本;他们只是集体转向性能最好的模型。
AI 支出正从训练转向推理
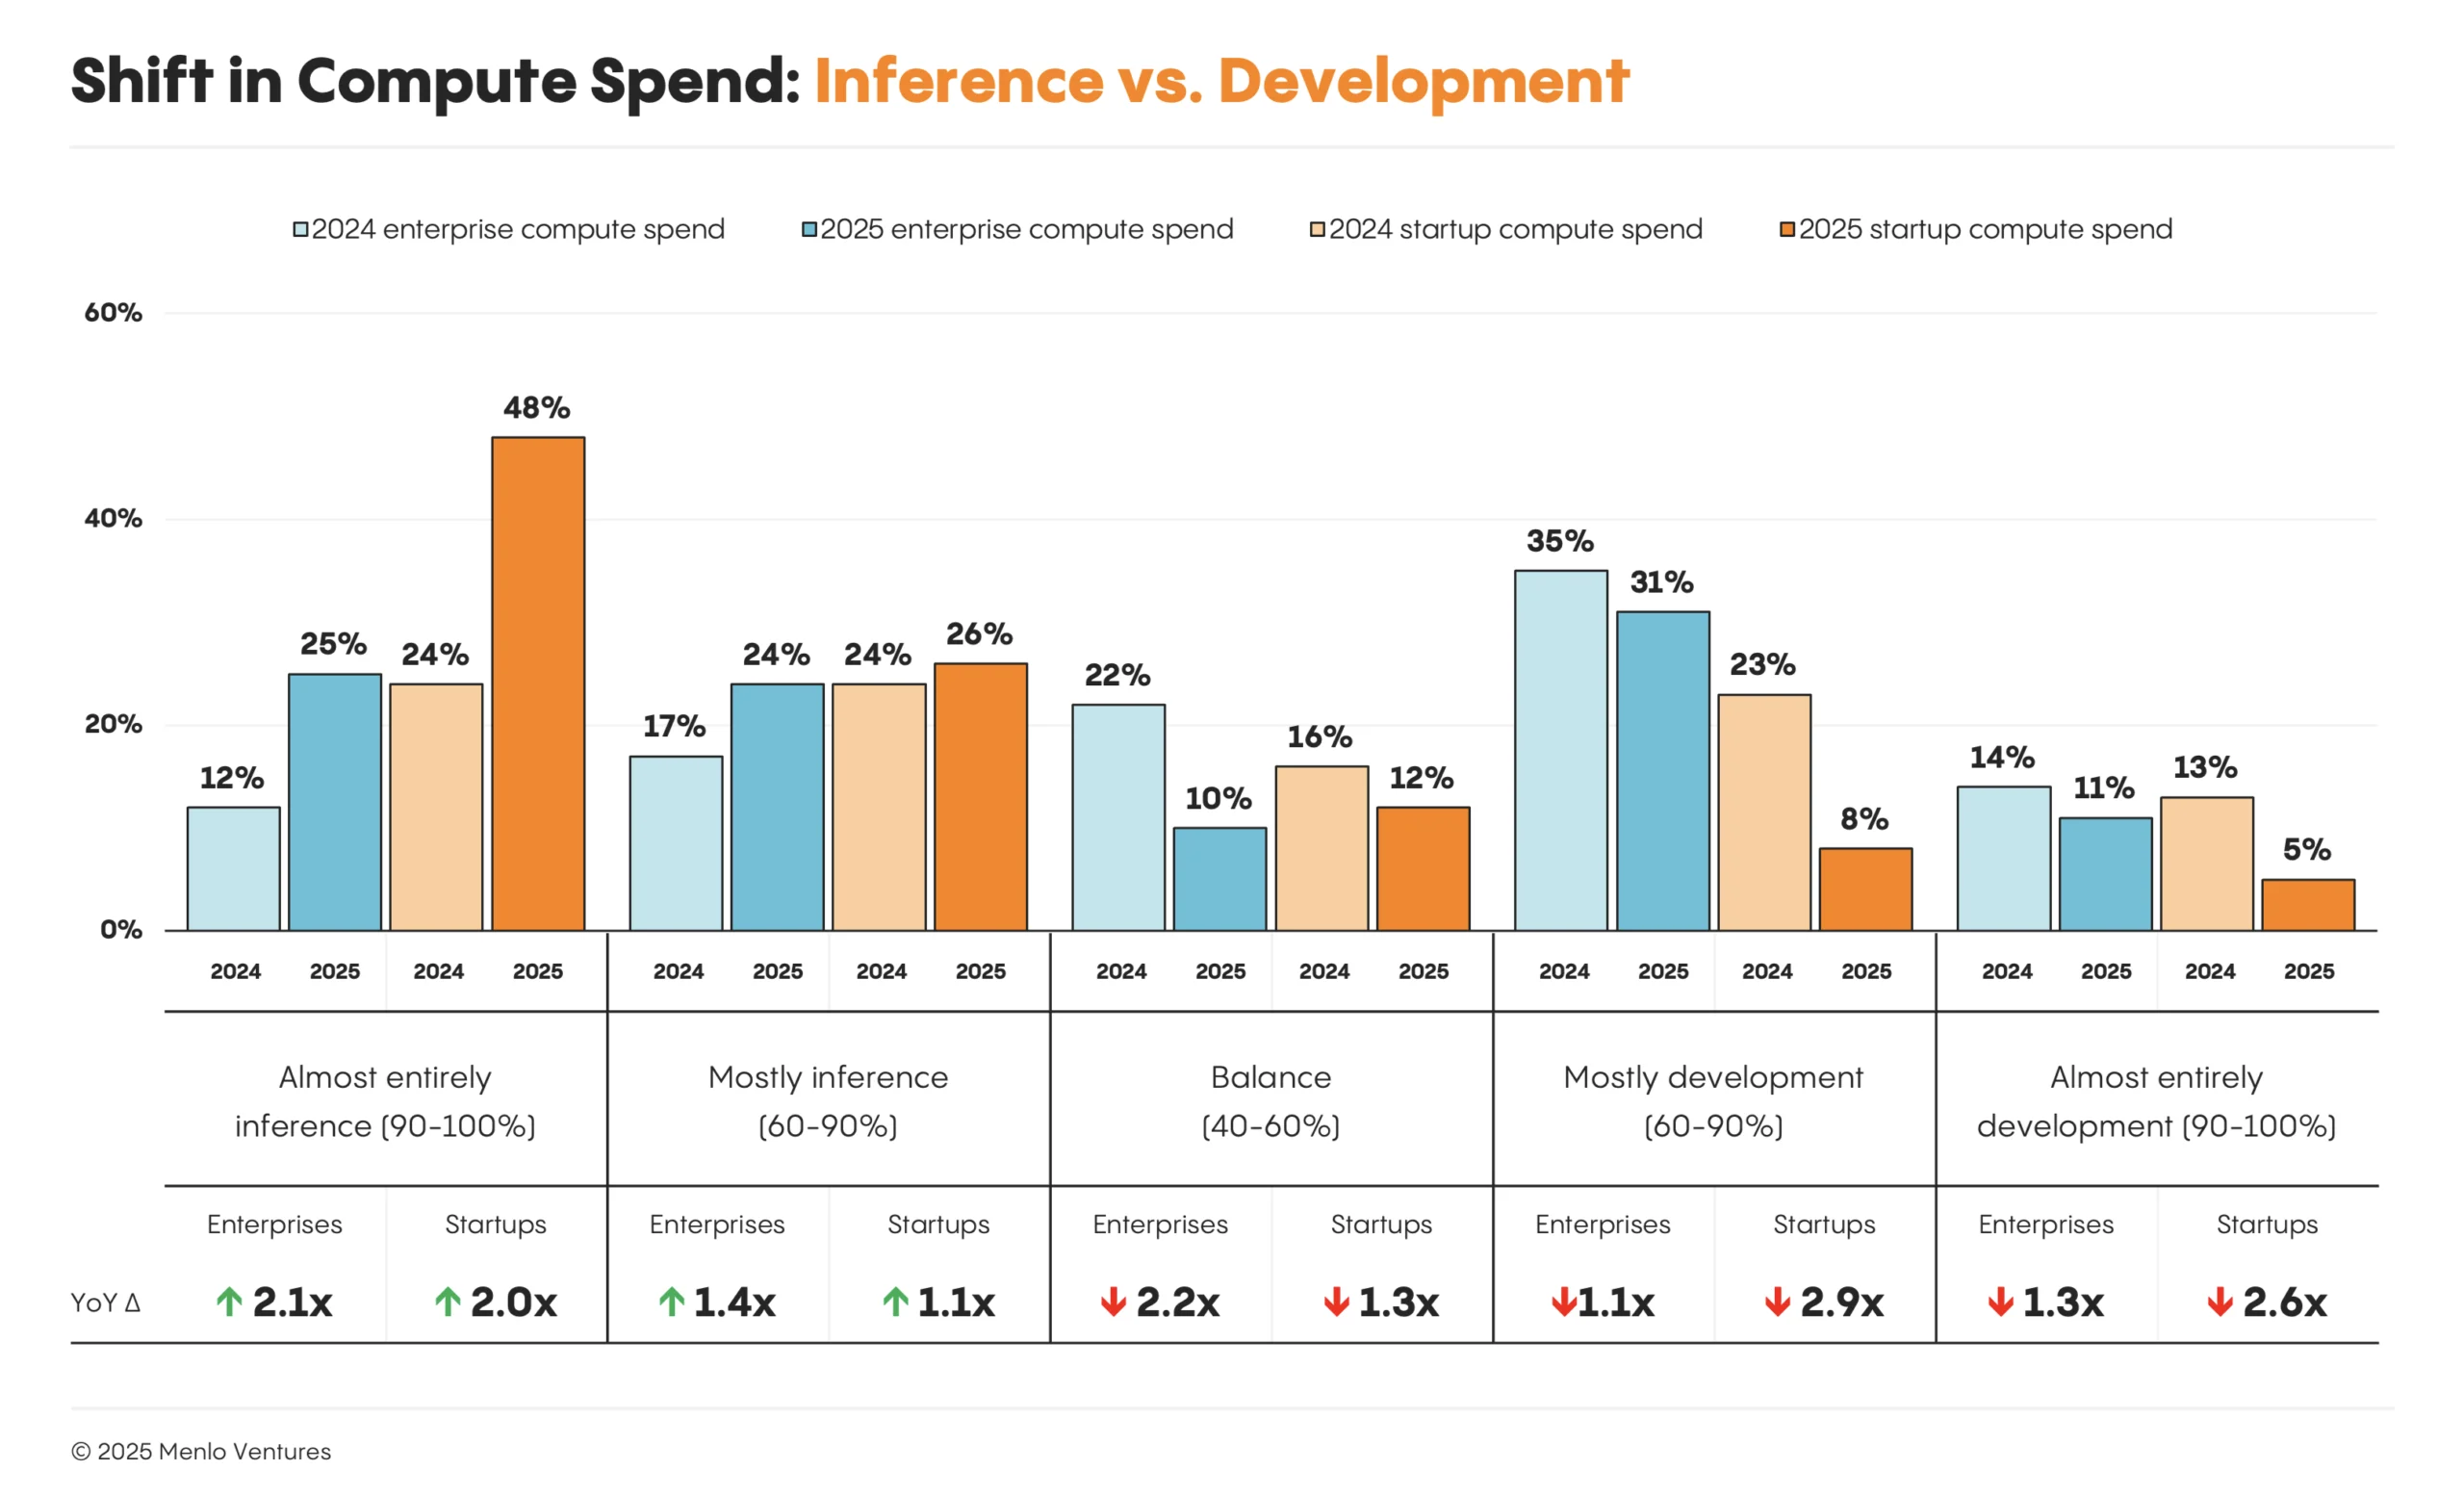
计算支出正稳步从构建和训练模型转向推理,模型实际在生产中运行。这种转变在初创公司中最为明显:74%的构建者现在表示他们的大部分工作负载是推理,高于一年前的48%。大型企业也不远落后。近一半(49%)报告称,他们的大部分或几乎所有计算都是由推理驱动的 —— 高于去年的29%。
我们何去何从
预测 AI 的未来可能是一件徒劳的事。市场每周都在变化,有令人兴奋的新模型发布、基础模型能力的进步以及成本的骤降。然而,已经变得清晰的是,条件已经成熟,可以在今天的基础构建块之上建立新一代持久的 AI 业务。
在 Menlo Ventures,我们多年来一直与在 AI 基础设施层进行建设的创始人合作,包括Anthropic、Cleanlab、Goodfire、Mercor、OpenRouter、Pinecone和Unstructured。如果你正在为 AI 时代创建基础设施、工具和应用,我们很乐意听到你的消息。
- 我们的 LLM 市场规模不包括前沿 AI 实验室来自面向消费者的产品(如 ChatGPT)或企业应用(如 Claude for Work 和 Claude Code)的收入。在我们 2024 年 11 月的报告中,我们估计这个市场的规模为 35 亿美元,占生成式 AI 在基础模型、模型训练、AI 基础设施和应用方面总支出 138 亿美元的一部分。↩︎
- 本报告总结了 2025 年 6 月 30 日至 7 月 10 日对 150 位在企业和初创公司构建 AI 应用的技术决策者进行的调查数据。企业定义为拥有 5000 名或更多员工的组织。样本中包含的初创公司已筹集至少 500 万美元的风险投资。在这些基础数据之上,我们叠加了我们作为该领域活跃投资者的观点和见解。↩︎
- LLM 市场份额反映的是生产 AI 使用的比例,而非支出。调查受访者报告了他们 AI 工作负载中使用每个模型的份额。根据每个企业和初创公司应用的规模对回复进行了加权。↩︎
- 来源:Menlo Ventures 的《2024 年:企业中的生成式 AI 状况》,2024 年 11 月↩︎
* 由 Menlo Ventures 支持